很多人看到人民币汇率和欧元汇率每天都在变动,第一反应就是能不能靠低买高卖赚差价。理论上确实存在套利空间,但实际操作中,普通人想单纯靠换汇赚钱并不容易。汇率市场受全球经济数据、央行货币政策、地缘政治等多重因素影响,波动往往在毫厘之间。要想通过换汇获利,必须先算清楚账,了解背后的规则和风险。
汇率波动的底层逻辑
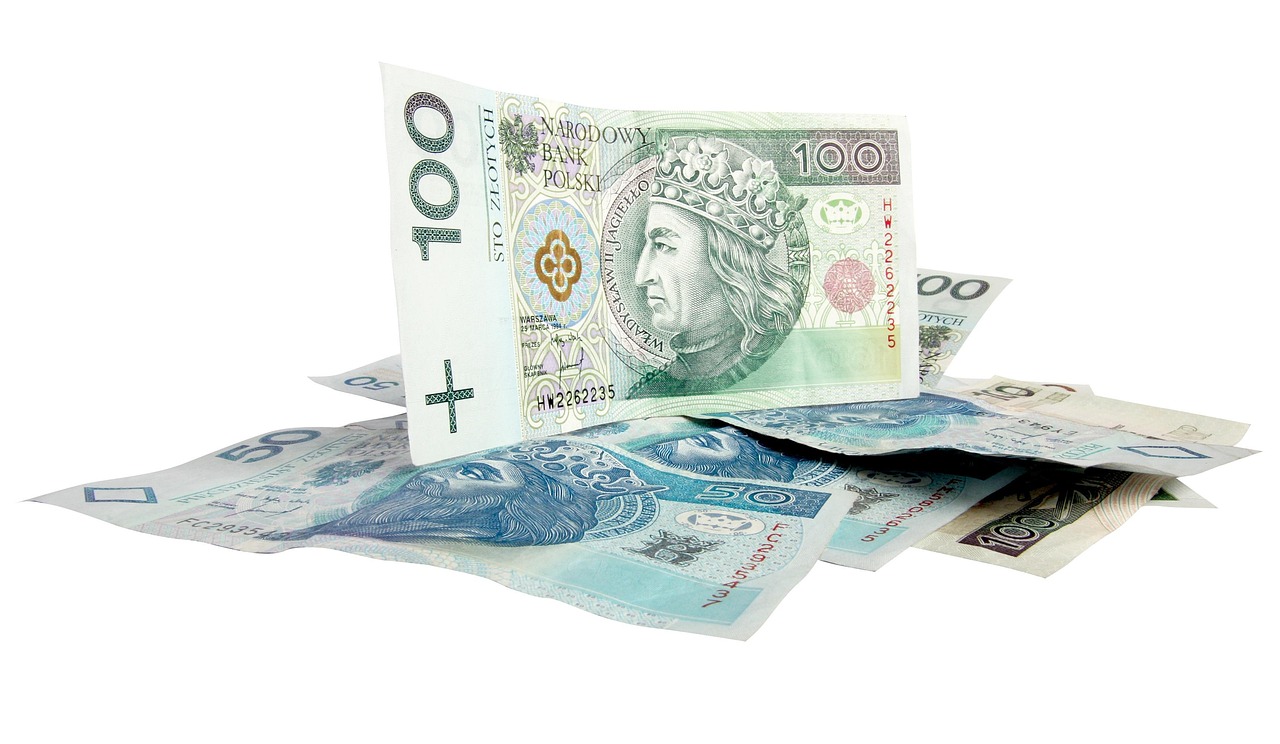
换汇赚钱的核心是吃汇率差价。比如你在人民币兑欧元汇率较低的时候买入欧元,等到汇率上涨时再换回人民币,中间就产生了利润。但这里有个关键问题:你看到的汇率是市场中间价还是银行实际交易价?个人在银行柜台或手机银行换汇,执行的是银行的现钞或现汇卖出价。这两个价格本身就包含了银行的利润点差。也就是说,你买入欧元的价格已经比市场中间价贵了,卖出时又更便宜。这一进一出,如果汇率没有明显单边波动,你的本金很可能还在原地打转甚至亏损。
常见的操作渠道与对比
目前普通人接触换汇的主要渠道有三大类。第一类是传统商业银行,优势是安全合规、额度透明,缺点是手续费和点差相对固定,不适合小额频繁操作。第二类是持牌外汇交易平台或跨境电商结算工具,这类平台通常提供接近市场的实时汇率,但门槛较高,一般需要企业账户或大额资金证明。第三类是线下外币兑换机构,常见于机场或旅游城市,虽然取用现金方便,但点差极大,通常只适合短期旅行备用,绝对不适合用来投资牟利。不同渠道的成本结构完全不同,选错地方会直接吃掉所有潜在利润。
手续费与点差对利润的侵蚀
很多新手容易忽略隐形成本。除了明面上的换汇手续费,最大的杀手是买卖点差。以大型商业银行为例,人民币购欧元的现汇卖出价通常比国际中间价高出零点五个百分点左右,而结汇买入价又低于中间价同样的幅度。来回一次,综合成本就在百分之一上下。这意味着欧元汇率必须朝有利方向波动超过百分之一,你才能保本。考虑到外汇市场正常交易日波动率通常在千分之几到百分之一之间,想要稳定覆盖成本并盈利,难度非常大。此外,跨行转账、电报费、跨境清算时间都会产生额外支出,这些都会进一步压缩利润空间。
政策限制与合规红线
在中国境内进行个人换汇,必须严格遵守国家外汇管理局的规定。每人每年有五万美元的便利化购汇额度,超出额度需要提供真实合法的用途证明,比如留学学费、境外就医或探亲生活费。严禁将个人额度用于境外买房、证券投资、购买分红型保险等资本项目。任何试图拆分额度、借用他人名义换汇的行为,都会被系统标记为分拆逃套汇,面临罚款甚至纳入征信黑名单的风险。合规是参与外汇市场的前提,脱离监管的私下换汇不仅不受法律保护,还可能卷入洗钱案件。
适合普通人的稳健建议
如果你没有专业的金融背景和国际宏观分析能力,不建议把换汇当作理财手段。普通人更合理的做法是将换汇与真实需求绑定。例如计划出国读书或工作,可以分批购汇锁定成本,避免一次性踩在高点;从事进出口贸易的企业,应该利用远期结售汇等衍生工具对冲汇率风险,而不是赌方向。对于普通家庭资产配置,保持本外币资产的合理比例即可,不必刻意追逐短线波动。真正的财富积累来自主业收入提升和长期稳健投资,而非反复折腾货币差价。外汇市场水很深,保住本金永远比追求微利更重要。遇到承诺高回报的换汇理财课程或带单老师,直接拉黑是最稳妥的选择。